
Thị trường bất động sản Việt Nam đang bước vào một giai đoạn bản lề của chu kỳ điều chỉnh mới với những chuyển dịch mang tính cấu trúc sâu sắc. Định hướng phát triển có chọn lọc đang trở thành kim chỉ nam khi dòng vốn của cả nhà đầu tư lẫn người mua ở thực bắt đầu khắt khe hơn, chỉ tập trung thanh khoản vào những sản phẩm có khả năng tạo dòng tiền tốt và sở hữu hành lang pháp lý hoàn chỉnh. Các dữ liệu nghiên cứu kinh tế vĩ mô cho thấy áp lực từ chi phí vốn cùng sự phân hóa khốc liệt giữa các phân khúc đang buộc các chủ đầu tư phải liên tục tái định vị sản phẩm. Bài viết dưới đây sẽ phân tích toàn diện bức tranh toàn cảnh, đồng thời nhận diện kịch bản thị trường bất động sản quý 2 năm 2026 nhằm giúp các nhà đầu tư đưa ra những quyết định chiến lược chính xác nhất.

Thực trạng nâng cấp định vị sản phẩm và áp lực từ chi phí vốn tăng cao
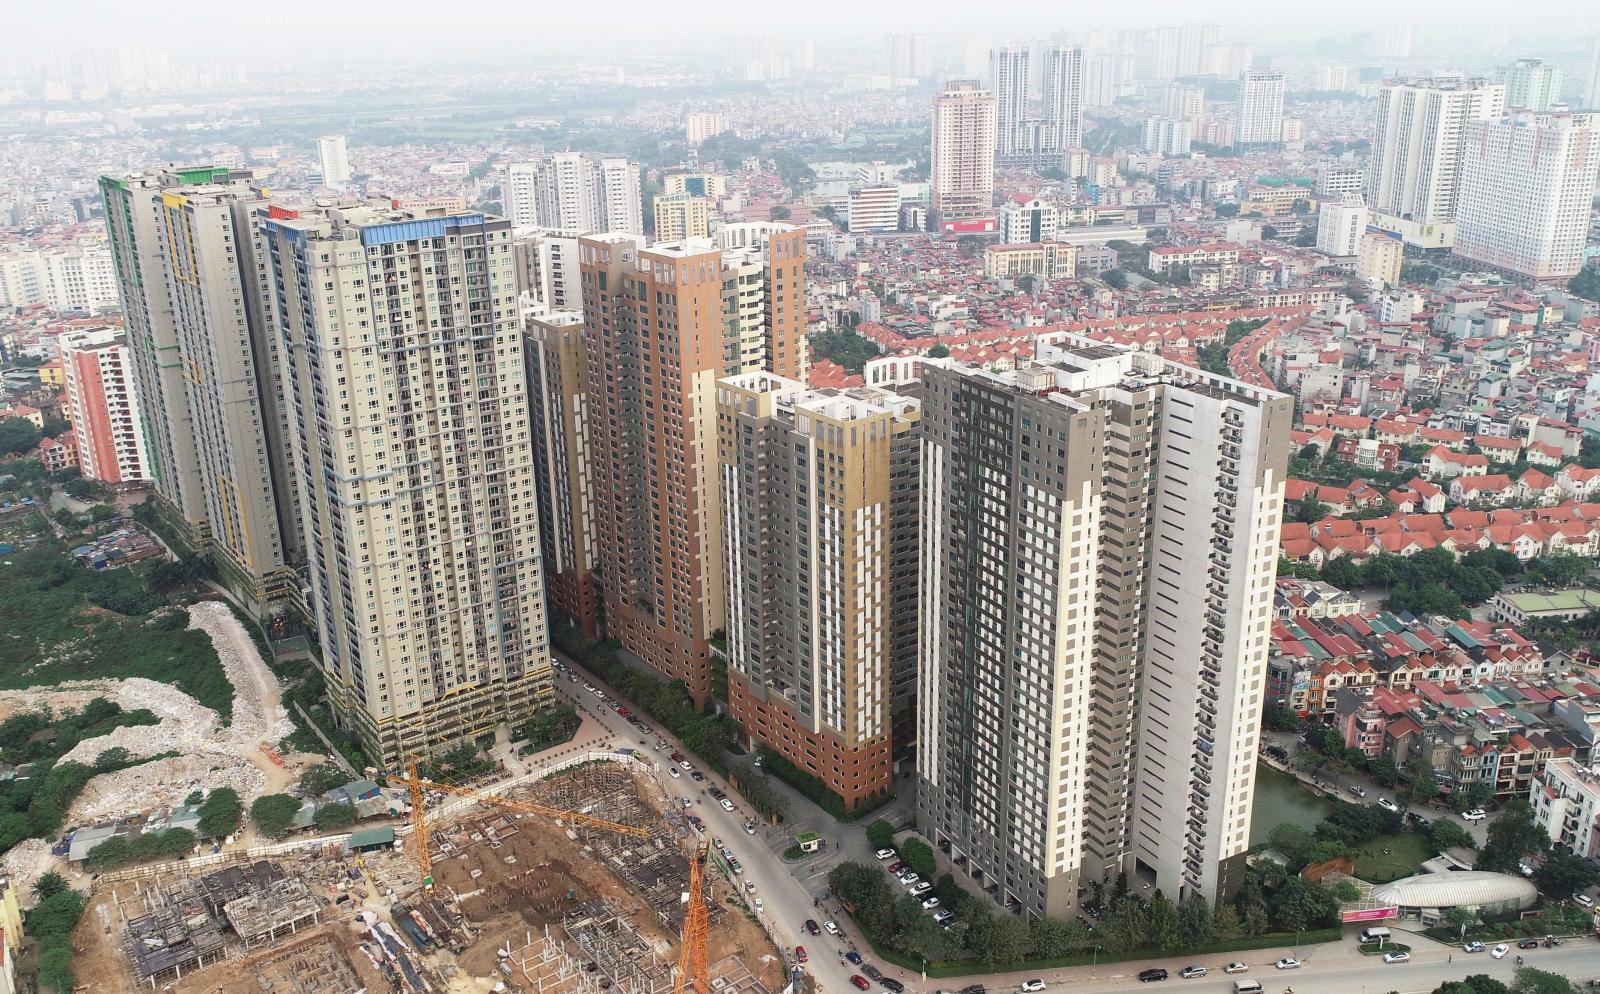
Sự chững lại ngắn hạn của thị trường địa ốc trong các tháng đầu năm không đơn thuần là một tín hiệu tiêu cực, mà thực chất là một cuộc thanh lọc tự nhiên vô cùng khốc liệt. Quá trình này đang đào thải trực tiếp những dự án thiếu minh bạch về mặt hồ sơ pháp lý hoặc những đơn vị phát triển có năng lực triển khai kém. Diễn biến thực tế tại thị trường trọng điểm Hà Nội phản ánh rất rõ nét xu hướng nâng cấp định vị sản phẩm này khi nguồn cung mới có sự bứt phá mạnh mẽ nhưng cơ cấu giá bán và khu vực phân bổ lại thay đổi hoàn toàn.
Theo dữ liệu nghiên cứu thị trường từ CBRE, tổng lượng căn hộ chung cư mở bán mới tại thủ đô đạt con số ấn tượng với hơn 8.000 căn, thiết lập mức kỷ lục của các quý đầu năm tính từ giai đoạn 2021 trở lại đây. Tuy nhiên, hành lang địa giới của nguồn cung mới đang dịch chuyển mạnh mẽ ra các đô thị vệ tinh và các khu vực ngoại thành sầm uất như Hoài Đức, Đông Anh và đặc biệt là Văn Giang thuộc tỉnh Hưng Yên. Điều đáng lưu ý là trên thị trường sơ cấp hiện nay đã hoàn toàn vắng bóng các dòng sản phẩm nhà ở thương mại có mức giá dưới 60 triệu đồng/m². Thay vào đó, hơn 60% nguồn cung mới được định vị ở phân khúc trung cao cấp với mức giá dao động từ 60 đến 80 triệu đồng/m². Tại khu vực lõi nội thành, mức giá sơ cấp trung bình đã chạm ngưỡng 102 triệu đồng/m², chính thức neo giữ vững chắc trên cột mốc 100 triệu đồng trong ba quý liên tiếp.

Mặc dù nguồn cung đổ vào thị trường tương đối dồi dào, lực hấp thụ thực tế lại ghi nhận mức sụt giảm đáng kể do áp lực tài chính đè nặng lên vai người mua. Tổng lượng căn hộ giao dịch thành công tại Hà Nội sụt giảm tới 60% so với quý trước, trong khi tỷ lệ hấp thụ tại các dự án mở bán lần đầu chỉ đạt mức trung bình khoảng 50%, thấp hơn nhiều so với mức 70% của các chu kỳ trước. Sự biến động tăng của lãi suất thả nổi đã tác động trực tiếp đến khả năng tiếp cận đòn bẩy tài chính của khách hàng. Thực trạng này buộc các chủ đầu tư phải thay đổi tư duy bán hàng, chuyển sang áp dụng các chính sách cam kết ổn định lãi suất vay dài hạn hoặc kéo dài thời gian ân hạn nợ gốc để kích cầu thanh khoản.
Sự dịch chuyển trạng thái trên thị trường thứ cấp và bài toán nhu cầu thực
Đối với thị trường thứ cấp, sau một thời gian dài chứng kiến những đợt tăng giá nóng, mặt bằng giá bán trung bình đối với phân khúc căn hộ chung cư tại Hà Nội bắt đầu xuất hiện những dấu hiệu đi ngang rõ nét ở ngưỡng 62 triệu đồng/m². Hiện tượng chững giá này xuất phát từ việc mức giá chào bán đã tiệm cận giới hạn khả năng chi trả thực tế của người lao động. Đồng thời, áp lực gánh nặng lãi suất vay mua nhà từ các giai đoạn trước bắt đầu thấm thấu, buộc một bộ phận nhóm chủ sở hữu phải chủ động hạ giá kỳ vọng hoặc chấp nhận cắt giảm một phần lợi nhuận để thu hồi dòng vốn, giảm tải áp lực tài chính cho gia đình.
Sự phân hóa khốc liệt giữa các loại hình bất động sản thương mại đang diễn ra rõ ràng hơn bao giờ hết:
-
Nhóm nhà ở phục vụ nhu cầu thực như căn hộ chung cư tầm trung và nhà ở xã hội tiếp tục giữ vai trò xương sống, dẫn dắt toàn bộ lượng thanh khoản ổn định của thị trường nhờ tệp khách hàng mua để ở luôn dồi dào.
-
Các sản phẩm mang tính chất đầu cơ cao, điển hình như phân khúc đất nền tại các vùng biên, những khu vực xa trung tâm có hạ tầng giao thông và kết nối tiện ích hạn chế gần như rơi vào trạng thái đóng băng hoàn toàn.
-
Người tiêu dùng có xu hướng kéo dài thời gian nghiên cứu, so sánh bảng giá và đặt ra những tiêu chuẩn khắt khe hơn đối với không gian sống, thay vì tâm lý vội vã xuống tiền như giai đoạn trước.
-
Lợi thế cạnh tranh trên thị trường hiện tại thuộc về những chủ đầu tư sở hữu quỹ đất sạch, có chiến lược định giá hợp lý và tiềm lực tài chính vững mạnh để tự triển khai dự án không phụ thuộc vào dòng vốn vay.
Tổng nguồn cung căn hộ chung cư tại thị trường Hà Nội dự kiến sẽ đạt khoảng 36.000 căn, tương đương với quy mô của năm trước. Trong đó, các đại đô thị vệ tinh tại Văn Giang (Hưng Yên) sẽ tiếp tục đóng góp hơn 35% cơ cấu sản phẩm. Quy mô nguồn cung lớn cùng áp lực chi phí vốn gia tăng sẽ khiến thị trường vận hành theo một cơ chế chọn lọc tự nhiên sâu sắc, mang lại nhiều quyền lợi lựa chọn hơn cho những người mua nhà thông thái.
Ba kịch bản phân hóa cho thị trường bất động sản nhà ở trong chu kỳ mới
Bước sang giai đoạn tiếp theo, các chuyên gia nghiên cứu kinh tế từ Dat Xanh Services (DXS-FERI) nhận định rằng thị trường bất động sản nhà ở sẽ có những chuyển biến tích cực hơn nhờ nền tảng vĩ mô ổn định, tuy nhiên dòng tiền vẫn sẽ được điều hành một cách thận trọng. Mức độ tăng trưởng cụ thể của thị trường sẽ phụ thuộc chặt chẽ vào các chính sách tiền tệ và mức độ nới lỏng room tín dụng của Ngân hàng Nhà nước, từ đó định hình nên ba kịch bản phát triển riêng biệt cho quý mới.
Để có cái nhìn tổng quan và so sánh chính xác về các chỉ số dự báo, các nhà đầu tư có thể tham khảo bảng cấu trúc kịch bản chi tiết dưới đây:
| Các chỉ số đo lường thị trường | Kịch bản lý tưởng | Kịch bản kỳ vọng | Kịch bản thách thức |
| Mức độ tăng trưởng nguồn cung | Tăng mạnh từ 40% – 50% | Tăng trưởng có kiểm soát 30% – 40% | Tăng trưởng chậm 20% – 30% |
| Biến động giá bán sơ cấp | Tăng từ 10% – 15% | Tăng nhẹ từ 2% – 5% | Đi ngang hoặc có xu hướng giảm nhẹ |
| Biến động lãi suất thả nổi | Neo giữ ở mức ổn định 9% – 11% | Dao động ở mức 10% – 12% | Neo cao ở ngưỡng 12% – 14% |
| Tỷ lệ hấp thụ thực tế của quỹ căn | Đạt ngưỡng tích cực 50% – 60% | Duy trì ở mức ổn định 30% – 40% | Suy giảm mạnh xuống dưới mức 20% |
Dựa trên diễn biến thực tế từ các tháng đầu năm, nhóm chuyên gia phân tích đánh giá kịch bản thách thức hiện đang có xác suất xảy ra cao nhất nếu các giải pháp điều hành vĩ mô tiếp tục duy trì trạng thái kiểm soát chặt chẽ hoạt động tín dụng bất động sản. Việc lãi suất vay mua nhà neo ở mức cao kết hợp với room tín dụng hạn chế sẽ khiến thị trường không thể xảy ra các hiện tượng tăng trưởng nóng hay sốt đất cục bộ. Ngược lại, toàn bộ thị trường sẽ vận hành theo xu hướng “chuyển nhịp” chậm rãi, hướng tới một chu kỳ phát triển bền vững, an toàn và minh bạch hơn cho cả hệ thống tài chính lẫn người tiêu dùng.
Kết luận
Tóm lại, việc nhận diện chính xác kịch bản thị trường bất động sản quý 2 năm 2026 chính là chìa khóa vàng giúp các nhà đầu tư và khách hàng ở thực chủ động làm chủ dòng vốn của mình. Thị trường địa ốc thời điểm hiện tại đã hoàn toàn bước qua giai đoạn đầu cơ hỗn loạn để chuyển mình sang chu kỳ phát triển có chọn lọc, nơi giá trị thực và tính pháp lý minh bạch của sản phẩm giữ vai trò quyết định tối cao. Đối với các nhà đầu tư sành sỏi, việc ưu tiên dòng tiền vào phân khúc nhà ở trung cấp có vị trí thuận lợi, kết nối hạ tầng đồng bộ và có khả năng khai thác cho thuê ngay lập tức chính là nước đi chiến lược tối ưu nhất. Hãy nhạy bén nắm bắt các chính sách kích cầu và hỗ trợ tài chính từ các chủ đầu tư uy tín ở giai đoạn chuyển nhịp này để sở hữu những bất động sản giá trị với mức giá xuất phát điểm hợp lý, bảo đảm biên độ lợi nhuận thặng dư vững chắc theo dòng chảy thời gian.
>> Đọc thêm bài viết liên quan:
Thị trường chung cư Hà Nội quý I/2026
Bài viết liên quan
 19-09-2026
Phân tích vị trí dự án The Vista Văn La
Thị trường bất động sản phía Tây Hà Nội đang ghi nhận sự bứt phá mạnh mẽ nhờ định hướng quy hoạch hạ tầng giao thông đồng bộ và làn sóng giãn dân từ khu vực nội thành cũ. Nằm tại tọa độ tâm điểm của quận Hà Đông, dự án The Vista Văn La […]
 14-09-2026
[BÁN GẤP] Căn hộ 3PN The Summit – 114,6m² Giá 9,x Tỷ
 07-09-2026
The Central Hà Nội – Xu hướng mua căn hộ cao cấp 2026
Thị trường bất động sản Hà Nội bước sang năm 2026 đang chứng kiến sự chuyển dịch rõ nét của dòng vốn đầu tư về các khu vực lõi nội đô lịch sử. Giữa bối cảnh quỹ đất phát triển nhà ở tại quận Đống Đa ngày càng cạn kiệt, dự án The Central Hà […]
 07-09-2026
The Vista Văn La
Thị trường bất động sản quận Hà Đông đang chứng kiến đà tăng trưởng tích cực nhờ sự bứt phá của hệ thống hạ tầng giao thông và làn sóng dịch chuyển dân cư về phía Tây Thủ đô. Trong số các khu đô thị được triển khai tại vùng lõi dân cư hiện hữu, […]
 05-09-2026
Viha Flora Yên Sở: Quy mô và tiềm năng đầu tư dự án
Khu vực phía Nam Thủ đô đang trải qua bước chuyển mình mạnh mẽ về hạ tầng giao thông và quy hoạch đô thị, trong đó phường Yên Sở đóng vai trò là hạt nhân phát triển mới. Sự xuất hiện của dự án Viha Flora Yên Sở do Công ty Cổ phần Tứ Hiệp […]
 30-08-2026
NobleX West Lake: Chân dung khách hàng phù hợp
Sự phát triển nhanh chóng của hạ tầng giao thông cùng định hướng quy hoạch khu vực Tây Hồ Tây trở thành trung tâm hành chính, ngoại giao mới đã thúc đẩy làn sóng di chuyển của cộng đồng cư dân có mức thu nhập cao về đây sinh sống. Nằm tại vị trí đắt […]

